Tasfiyesine karar verilen kimi yatırım fonlarının tasfiye sürecine, yatırımcıların alacaklarının hesaplanmasına ve geri ödemelerin yapılmasına ait metot ve asıllar yine düzenlendi.
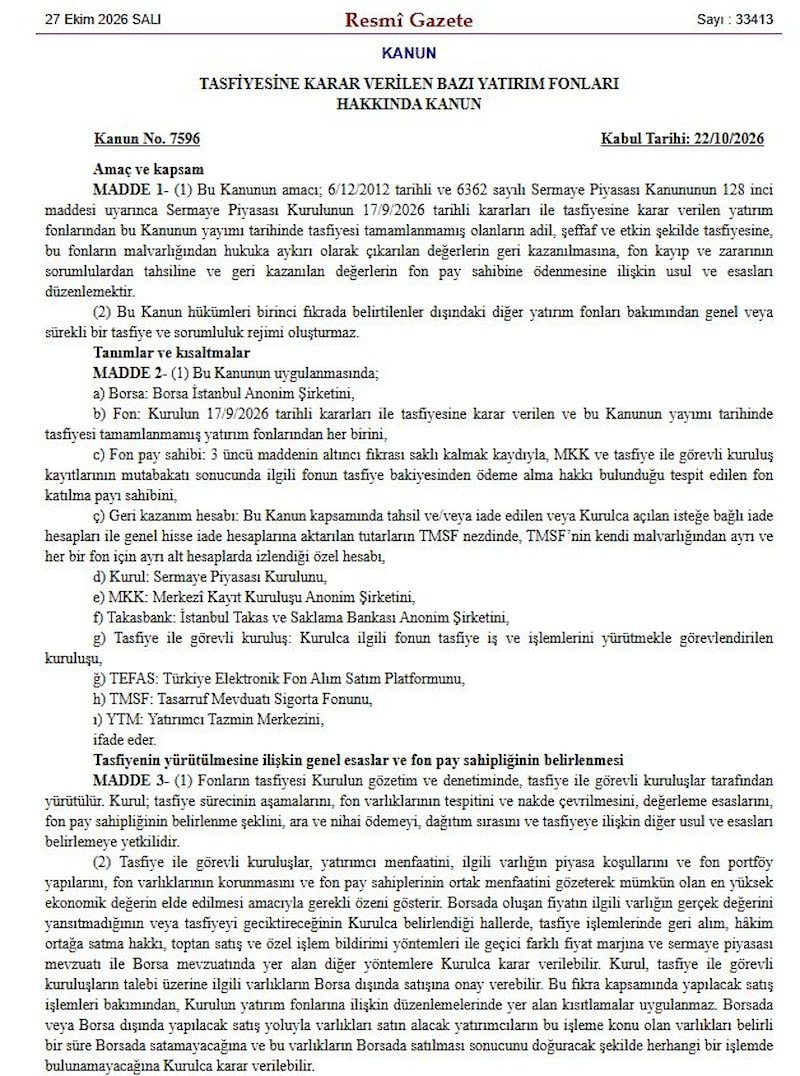
Konuya ait 7596 sayılı “Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun”, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi.
22 Ekim 2026 tarihinde kabul edilen kanun, Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen yatırım fonlarının malvarlığının yönetilmesi, tasfiye süreçlerinin yürütülmesi, fon hissesi sahiplerinin belirlenmesi ve yatırımcılara yapılacak ödemelerin temellerini düzenliyor.
Kanun, 6 Aralık 2012 tarihli ve 6362 sayılı Sermaye Piyasası Kanunu’nun 128’inci maddesi uyarınca tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiye süreçleri tamamlanmamış fonları kapsıyor.
Düzenleme, genel yahut daima bir tasfiye ve sorumluluk rejimi oluşturmuyor; sadece kanunda belirtilen fonlar bakımından uygulanıyor.
TASFIYE SÜRECİ SPK GÖZETİMİNDE YÜRÜTÜLECEK
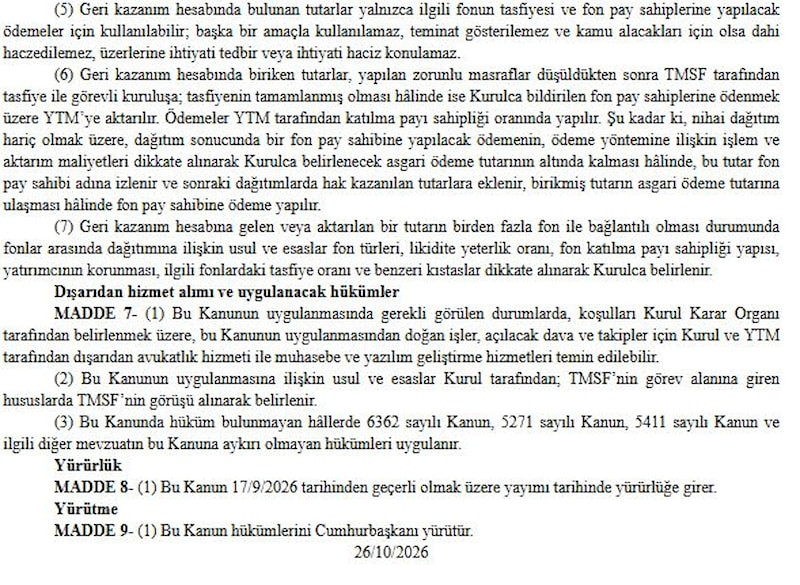
Kanuna nazaran fonların tasfiyesi, Kurulun nezaret ve kontrolü altında, tasfiye ile vazifeli kuruluşlar tarafından yürütülecek.
SPK; tasfiyenin aktif biçimde yapılması, fon varlıklarının tespit edilmesi, değerleme temellerinin belirlenmesi, fon hissesi sahiplerinin saptanması, ara ve kesin ödemeler ile dağıtım sırasına ait yol ve asılları belirlemeye yetkili olacak.
Tasfiye sürecinde yatırımcıların menfaatlerinin korunması ve fon portföyünün mümkün olan en yüksek ekonomik bedele ulaştırılması için gerekli ihtimam gösterilecek.
Borsada oluşan fiyatın ilgili varlığın gerçek bedelini yansıtmadığı durumlarda, tasfiyeyi geciktirmeyecek ölçüde makul bir mühlet içerisinde geçerli süreç fiyatı, piyasa pahası, hâkim ortaklara satış, toptan satış ve özel süreç bildirimi üzere formüllerle süreksiz farklı fiyat marjları ve sermaye piyasası mevzuatına uygun öteki usuller kullanılabilecek.
Kurul, tasfiye ile misyonlu kuruluşların talebi üzerine, ilgili varlıkların borsa dışında satılmasına da karar verebilecek. Bu kapsamda yapılacak satışlar bakımından muhakkak bir mühlet borsada satılmama yahut varlıkların satışından doğacak rastgele bir süreç sonucunun bulunamayacağı yönünde karar verilebilecek.
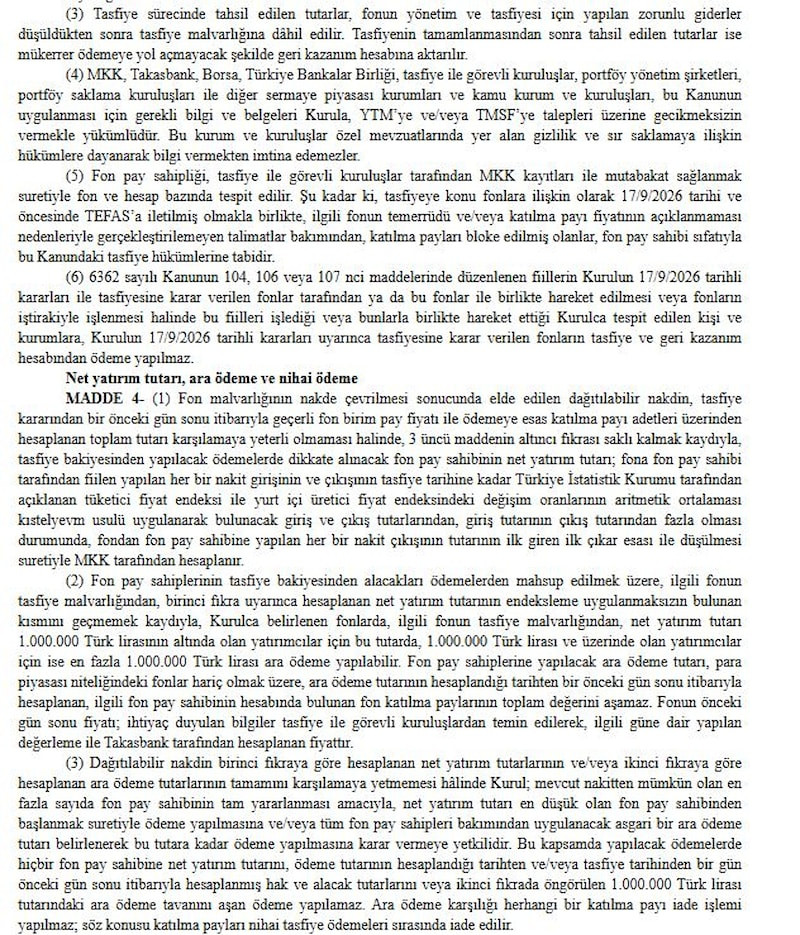
Tasfiye sırasında tahsil edilen meblağlardan fonun idaresi ve tasfiyesi için yapılan mecburî sarfiyatlar düşüldükten sonra kalan meblağlar, fonun tasfiye bakiyesi olarak pahalandırılacak. Tasfiyenin tamamlanmasından sonra tahsil edilen fiyatlar da tekrarlanmış ödemeye yol açmayacak halde ilgili fonun geri kazanım hesabına aktarılacak.
FON PAYI SAHİPLERİ MKK KAYITLARIYLA BELİRLENECEK
Kanun, fon hissesi sahiplerinin belirlenmesine ait asılları da düzenliyor. Buna nazaran tasfiye ile misyonlu kuruluşlar, Merkezi Kayıt Kuruluşu (MKK) kayıtları üzerinden fon hissesi sahiplerinin tespit edilmesini sağlayacak.
Fon hissesi sahipliği, tasfiye ile misyonlu kuruluşlar tarafından MKK kayıtlarıyla mutabakat sağlanması ve fon hesaplarının buna nazaran tespit edilmesiyle belirlenecek.
Ancak SPK’nın 17 Eylül 2026 tarihli tasfiye kararlarından evvel yahut bu tarihte fon hisselerinin Türkiye Elektronik Fon Alım Satım Platformu’na (TEFAS) iletilmiş olması, ilgili fonun tümüyle yahut bir kısmıyla ilgili katılma hissesi fiyatının açıklanmaması sebebiyle gerçekleştirilemeyen satın alma süreçleri bakımından, katılma hissesi bloke edilmiş olan fon hissesi sahipleri de kanundaki tasfiye kararlarına tabi olacak.
Ayrıca kanunda, tasfiyesine karar verilen fonlarla kontaklı hareket ettiği tespit edilen kişi ve kurumlara yönelik kararlar de yer alıyor. Sermaye Piyasası Kanunu’nun 104, 106 ve 107’nci maddelerinde düzenlenen fiillerin, tasfiyesine karar verilen fonlar tarafından ya da bu fonlarla birlikte hareket edilerek işlenmesi yahut fonların iştirak bağlantısı içinde bulunduğu bireylerle birlikte hareket edilmesi halinde ilgili kararlar uygulanabilecek.
YATIRIMCILARIN ALACAKLARI NASIL HESAPLANACAK?
Kanunun en kıymetli başlıklarından birini yatırımcıların tasfiye sürecindeki alacaklarının hesaplanması ve ödenmesi oluşturuyor.
Fon malvarlığının nakde çevrilmesi sonucunda elde edilen dağıtılabilir nakit, tasfiyeye karar verilen bir evvelki günün sonu prestijiyle geçerli fon ünite hisse fiyatı ile ödemeye temel katılma hissesi adetleri üzerinden hesaplanan toplam fiyatın karşılanmasına kâfi olması halinde, 3’üncü maddede belirtilen fon hissesi sahipleri dikkate alınarak dağıtılacak.
Tasfiye bakiyesinden yapılacak ödemelerde dikkate alınacak fon hissesi sahibinin net yatırım meblağı, fona fon hissesi sahibi tarafından fiilen yapılan her bir nakit girişinin ve çıkışının tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması kullanılarak güncellenmesiyle hesaplanacak.
Giriş ve çıkış meblağlarının farklı olması durumunda, fondan fon hissesi sahibine yapılan her bir nakit çıkışının fiyatı, birinci giren birinci çıkar aslına nazaran düşülerek net yatırım fiyatı hesaplanacak. Bu hesaplamalar, Merkezi Kayıt Kuruluşu tarafından yapılacak.
Kanunda, yatırımcılara yapılacak ödemenin belirlenmesinde fonun tasfiye bakiyesi ve net yatırım meblağının temel alınması öngörülüyor. Tasfiye bakiyesinden yatırımcılara yapılacak ödemeler, ilgili fonun malvarlığından ve kanunda belirtilen hesaplama asılları çerçevesinde gerçekleştirilecek.
1 MİLYON TL SINIRI VE ASGARİ ÖDEME DÜZENLEMESİ
Düzenlemeye nazaran fon hissesi sahiplerinin tasfiye bakiyesinden alacaklarından mahsup edilmek üzere, ilgili fonun malvarlığından, birinci fıkraya nazaran hesaplanan net yatırım meblağının endeksleme uygulanmaksızın bulunan kısmını geçmemek kaydıyla, Kurulca belirlenen fonlarda net yatırım meblağı 1 milyon Türk lirasının altında olan yatırımcılar için bu fiyata kadar; 1 milyon Türk lirası ve üzerinde olan yatırımcılar için ise en fazla 1 milyon Türk lirası ara ödeme yapılabilecek.
Yapılacak ara ödemenin meblağı, para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödemenin hesaplandığı tarihten bir evvelki günün sonu prestijiyle hesaplanan fon hissesi sahibinin hesapta bulunan fon katılma hisselerinin toplam pahasını aşamayacak.
Fonun evvelki gün sonu fiyatı, muhtaçlık duyulan bilgiler tasfiye ile vazifeli kuruluşlardan temin edilerek, ilgili güne dair yapılan değerleme ile Takasbank tarafından hesaplanan fiyat olacak.
Dağıtılabilir nakdin birinci fıkraya nazaran hesaplanan net yatırım fiyatlarının ve ikinci fıkraya nazaran hesaplanan ara ödeme fiyatlarının tamamını karşılamaya yetmemesi halinde Kurul, mevcut nakitten mümkün olan en fazla sayıda fon hissesi sahibinin tam yararlanmasını amaçlayacak biçimde, net yatırım fiyatı en düşük olandan başlayarak ödeme yapılmasına ve/veya tüm fon hissesi sahipleri bakımından uygulanacak minimum bir ara ödeme meblağının belirlenmesine karar verebilecek.
Bu kapsamda yapılacak ödemelerde hiçbir fon hissesi sahibine, net yatırım meblağının ve ödeme meblağının hesaplandığı tarihten yahut tasfiye tarihinden bir gün evvelki gün sonu prestijiyle hesaplanmış hak ve alacak fiyatlarını yahut ilgili fıkrada öngörülen 1 milyon Türk lirası fiyatındaki ara ödeme tavanını aşan ödeme yapılamayacak.
Ara ödeme karşılığında rastgele bir katılma hissesi iade süreci yapılmayacak; kelam konusu katılma hisseleri kesin tasfiye ödemeleri sırasında iade edilecek.
TASFIYE TARİHİNE KADAR KATILMA PAYI İADE EDİLENLER DE KAPSAMDA
Kanun, SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarda tasfiye tarihine kadar katılma hisselerini fona iade etmiş olmakla birlikte, iade bedeli ödenmemiş olan fon hissesi sahiplerini de kapsıyor.
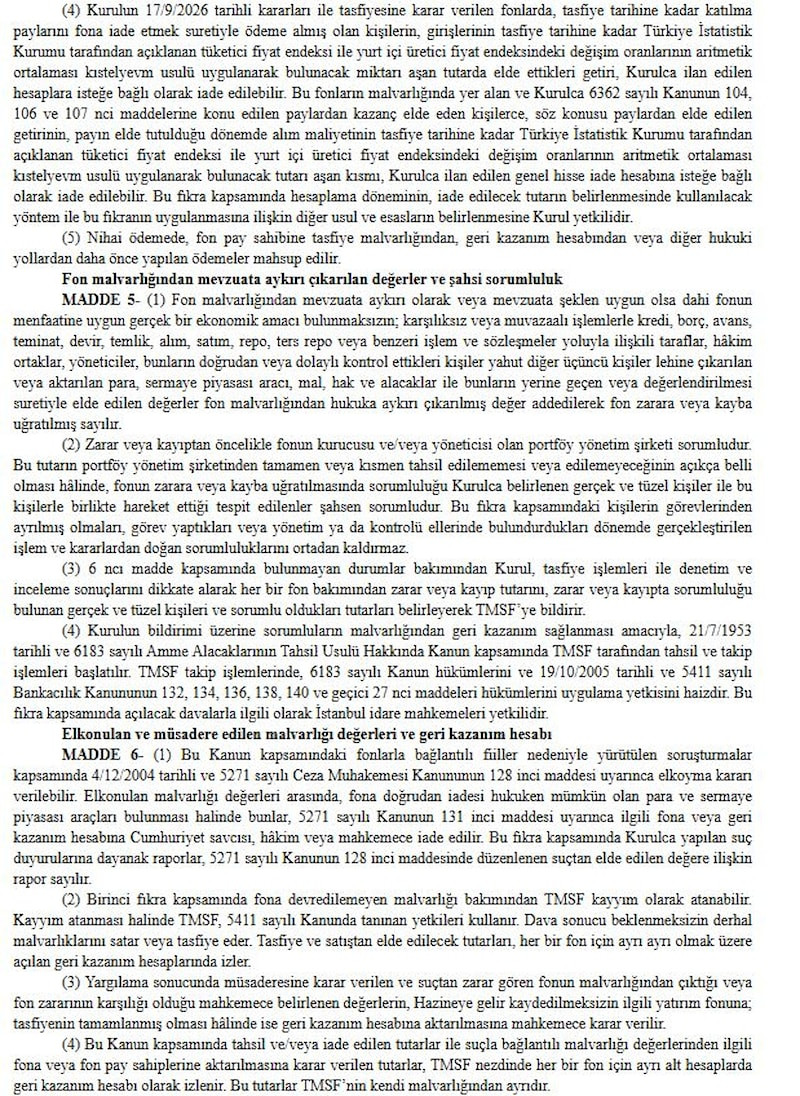
Bu şahıslara yapılacak ödemeler, Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması kullanılarak güncellenmiş fiyatlar temel alınarak hesaplanabilecek.
Fon malvarlığında yer alan ve Kurulca 6362 sayılı Kanun’un 104, 106 ve 107’nci maddelerinde mevzu edilen fiiller sebebiyle elde edilen ferdî çıkar elde eden bireyler, kelam konusu hisselerden elde edilen getirinin, hissenin elde tutulduğu devirdeki alım maliyetinin tasfiye tarihine kadar ilgili endeks değişimleriyle güncellenmesiyle bulunacak meblağı aşan kısmı bakımından da düzenleme kapsamına alınıyor.
Bu kapsamda, Kurulca duyuru edilen genel pay iade hesabına isteğe bağlı olarak iade edilebilecek fiyatların belirlenmesinde kullanılacak yol ve yordamların belirlenmesi Kurulun yetkisinde olacak.
Ayrıca son ödemede, fon hissesi sahibine tasfiye malvarlığından, geri kazanım hesabından yahut öbür tüzel yollardan daha evvel yapılan ödemeler mahsup edilecek.
HUKUKA AYKIRI KAZANÇLAR FON MALVARLIĞINA İADE EDİLECEK
Kanunun 5’inci maddesi, fon malvarlığından mevzuata alışılmamış yahut mevzuata şeklen uygun olsa dahi fonun menfaatine uygun olmayan süreçlerle elde edilen çıkarlara ait kararları içeriyor.
Buna nazaran fon malvarlığından mevzuata muhalif olarak yahut mevzuata şeklen uygun olsa dahi fonun menfaatine uygun olmayan süreçlerle elde edilen çıkarlar; karşılıksız yahut mevzuata süreçle ilgili borç, avans, teminat, periyot, temlik, alım, satım, repo, aksi repo ve gibisi süreç ve mukaveleler yoluyla alakalı taraflara, hâkim ortaklara, yöneticilere, bunların direkt yahut dolaylı denetim ettikleri şahıslar veyahut öteki üçüncü bireylere aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar ile bunların yerine geçen kıymetlerin kıymetlendirilmesi suretiyle elde edilen kıymetler fon malvarlığından hukuka ters çıkarılmış kabul edilecek.
Bu fiyatların öncelikle fonun kurucusu ve/veya yöneticisi olan portföy idare şirketinden tahsil edilmesi öngörülüyor. Fiyatın portföy idare şirketinden büsbütün yahut kısmen tahsil edilememesi yahut edilemeyeceğinin açıkça muhakkak olması halinde, fon ziyanına yahut kayba yol açan süreçlerde sorumluluğu bulunan bireyler de sorumlu tutulabilecek.
Kurulun bildirimi üzerine sorumluların malvarlığından geri kazanım sağlanması emeliyle 21 Temmuz 1953 tarihli ve 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından tahsil ve takip süreçleri başlatılacak.
TMSF takip süreçlerinde, 6183 sayılı Kanun kararlarını ve 19 Ekim 2005 tarihli ve 5411 sayılı Bankacılık Kanunu’nun 132, 134, 136, 138, 140 ve süreksiz 27’nci maddeleri kararlarını uygulamaya yetkili olacak. Bu kapsamda açılacak davalara ait olarak İstanbul yönetim mahkemeleri yetkilendirilecek.
FON MALVARLIĞI İÇİN KAYYIM ATANABİLECEK
Kanunun 6’ncı maddesi, tasfiyesine karar verilen fonlarla irtibatlı fiiller sebebiyle yürütülen soruşturmalar kapsamında malvarlığının korunmasına ait kararlar getiriyor.
Buna nazaran 4 Aralık 2004 tarihli ve 5271 sayılı Ceza Muhakemesi Kanunu’nun 128’inci maddesi uyarınca el koyma kararı verilebilecek. Elkonulan malvarlığı kıymetleri arasında, fona direkt iadesi hukuken mümkün olan para ve sermaye piyasası araçları bulunması halinde bunlar 5271 sayılı Kanun’un 131’inci maddesi uyarınca fona yahut geri kazanım hesabına Cumhuriyet savcısı, hâkim yahut mahkemece iade edilebilecek.
Bu kapsamda Kurulca yapılan hata duyurularına dayanarak 5271 sayılı Kanun’un 128’inci maddesinde düzenlenen kabahatten elde edilen bedellere ait rapor sayılacak.
Birinci fıkra kapsamında fona devredilemeyen malvarlığı bakımından TMSF kayyım olarak atanabilecek. Kayyım atanması halinde TMSF, 5411 sayılı Kanun’da tanınan yetkileri kullanacak.
Dava sonucu beklenmeksizin, derhal malvarlıklarını satış yahut tasfiye edecek, tasfiye ve satıştan elde edilecek fiyatları her bir fon için farklı ayrı olmak üzere açılan geri kazanım hesaplarında izleyecek.
Yargılama sonucunda müsadereye karar verilen ve hatadan ziyan gören fon malvarlığından çıktığı yahut fon ziyanının karşılığı olduğu mahkemece belirlenen kıymetlerin, Hazineye gelir kaydedilmeksizin ilgili yatırım fonuna; tasfiyenin tamamlanmış olması halinde ise geri kazanım hesabına aktarılmasına mahkemece karar verilecek.
Tasfiye sürecinde tahsil edilen ve geri kazanım hesabında bulunan meblağlar, sırf ilgili fonun tasfiyesi ve fon hissesi sahiplerine yapılacak ödemeler için kullanılabilecek. Bu fiyatlar öteki bir hedefle kullanılamayacak, teminat gösterilemeyecek yahut haczedilemeyecek.
TMSF VE İLGİLİ KURUMLARIN YETKİLERİ DÜZENLENDİ
Kanunda, tasfiye sürecinde misyonlu kuruluşların yanı sıra TMSF, MKK, Takasbank, Borsa İstanbul, Türkiye Bankalar Birliği ve ilgili öbür kurumların sorumlulukları da tanımlandı.
Bu kurumlar, kanunun uygulanması için gerekli bilgi ve evrakları Kurula, TMSF’ye ve/veya TMSF tarafından görevlendirilen kuruluşlara gecikmeksizin vermekle yükümlü olacak. Kurum ve kuruluşlar, özel mevzuatlarında yer alan kapalılık ve sır saklamaya ait kararlara dayanarak bilgi ve evrak vermekten imtina edemeyecek.
Kanun kapsamında, tasfiye süreçlerinin yürütülmesi ve hesapların oluşturulması için gerekli görülen durumlarda, şartları Kurul Karar Organı tarafından belirlenmek üzere tasfiyenin yürütülmesi maksadıyla dışarıdan avukatlık hizmeti ile muhasebe ve yazılım geliştirme hizmetleri temin edilebilecek.
TMSF’nin vazife alanına giren konularda ise TMSF’nin görüşü alınarak süreç yapılacak.
KANUN 17 EYLÜL 2026’DAN GEÇERLİ OLACAK
7596 sayılı Kanun’un yürürlük maddesinde, düzenlemenin 17 Eylül 2026 tarihinden geçerli olmak üzere kanunun yayımlandığı tarihte yürürlüğe gireceği belirtildi.
Kanun kararlarını Cumhurbaşkanı yürütecek.
Kaynak: {Haber Merkezi}
Yorumlar 0
Yorum Yap
Henüz yorum yok. İlk yorumu siz yapın!